在来料加工业务中,成本控制是企业维持竞争力和盈利能力的核心环节。然而,由于涉及多方协作和外部原材料输入,企业常常面临原材料波动、运输损耗、加工效率低下等多重挑战。辽宁天地新阳管业有限公司作为一家专注于金属管材制造的企业,在实际运营中发现,即便在流程标准化的基础上,仍然存在因管理疏漏导致的隐性成本增加问题。因此,如何通过系统性管理手段实现成本控制,成为企业持续优化的关键课题。
原材料成本是来料加工企业成本结构中的主要部分,其波动直接影响整体利润。企业在接受供应商提供的原材料时,需建立完善的质检机制和入库流程,避免因劣质原料导致后续加工成本上升。同时,库存管理也需精细化,避免因库存积压或短缺造成机会成本。例如,某些客户提供的金属管材规格不统一,导致生产线频繁切换模具,不仅影响效率,也增加损耗。对此,企业应建立动态采购策略,结合生产计划与库存水平,合理安排采购节奏。
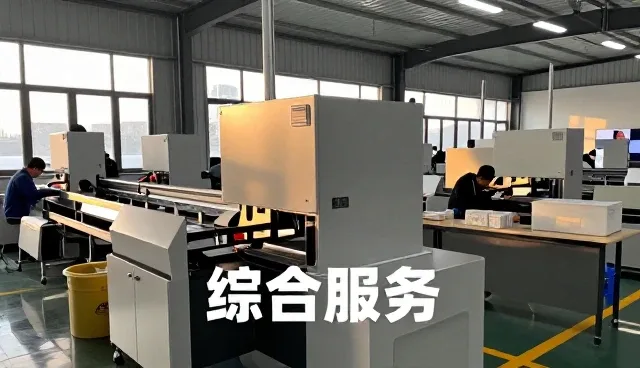
加工过程中的人力与设备成本控制同样不容忽视。部分企业在实际操作中缺乏对加工环节的精细化管理,导致人工成本居高不下。例如,部分生产线存在设备利用率低、操作不规范等问题,造成能源浪费和时间损耗。辽宁天地新阳管业有限公司在实践中引入生产排程系统,通过数据化管理优化设备运行状态,有效降低单位产品的能耗和人工成本。此外,加强员工培训,提升操作熟练度,也能在长期内降低因失误导致的返工和材料浪费。
物流与仓储成本是来料加工企业必须重视的环节。原材料运输过程中,因装卸不当或存储环境不达标,可能导致材料损坏或性能下降,进而影响产品质量和加工效率。企业应建立标准化的物流管理体系,包括运输路线优化、仓储环境监控以及包装方式调整。例如,针对某些高精度金属管材,企业引入恒温恒湿存储方案,有效减少因环境因素导致的材料变形问题,从而降低因质量问题引发的返工成本。
质量管控与成本控制之间存在微妙平衡。过于严苛的质量标准虽能保证产品合格率,但也可能因检测成本过高而影响利润。反之,若质量管控不到位,返工、退货和客户投诉将导致隐性成本上升。辽宁天地新阳管业有限公司在实际操作中,通过建立分级检测体系,将关键环节纳入严格管控,而对非核心指标实行灵活处理,实现质量与成本的动态平衡。这种策略不仅提高了客户满意度,也降低了因质量问题导致的额外成本。
来料加工业务还面临外部环境变化带来的不确定性,例如汇率波动、政策调整或市场需求变动。企业需建立风险预警机制,提前识别潜在成本风险并制定应对方案。例如,在原材料价格波动较大的情况下,企业可通过签订长期采购协议或采用期货对冲手段,锁定部分原材料成本。此外,建立灵活的生产计划,根据市场需求调整加工规模,也有助于降低库存积压和产能过剩带来的成本压力。
在实际操作中,企业还需关注供应链协同效率,提升整体成本控制能力。通过与上下游企业建立信息共享机制,可以有效降低沟通成本和信息不对称带来的风险。例如,辽宁天地新阳管业有限公司与部分核心供应商合作,建立联合库存管理系统,实现原材料需求预测与供应节奏的同步,减少因信息滞后导致的采购失误和库存积压。这种协同合作模式不仅提升了供应链韧性,也为企业在激烈的市场竞争中提供了成本优势。
综上所述,来料加工业务中的成本控制是一项系统工程,需要从原材料管理、生产流程优化、物流仓储、质量管控及供应链协同等多个维度进行深入挖掘。企业应结合自身业务特点和市场需求,制定科学的成本控制策略,并在实际运营中不断优化调整。只有将成本控制融入日常管理,才能在业务发展趋势中保持竞争优势,实现可持续发展。